日本住宿税2026秋冬:京都新税档、东京3%未实施与大阪账单核对
日本酒店已付房费,为什么入住还收住宿税?按2026年11至12月适用规则比较京都、大阪和东京,分清每人每晚税基、餐费与服务费,避免套用旧税档或提前使用东京3%新制。
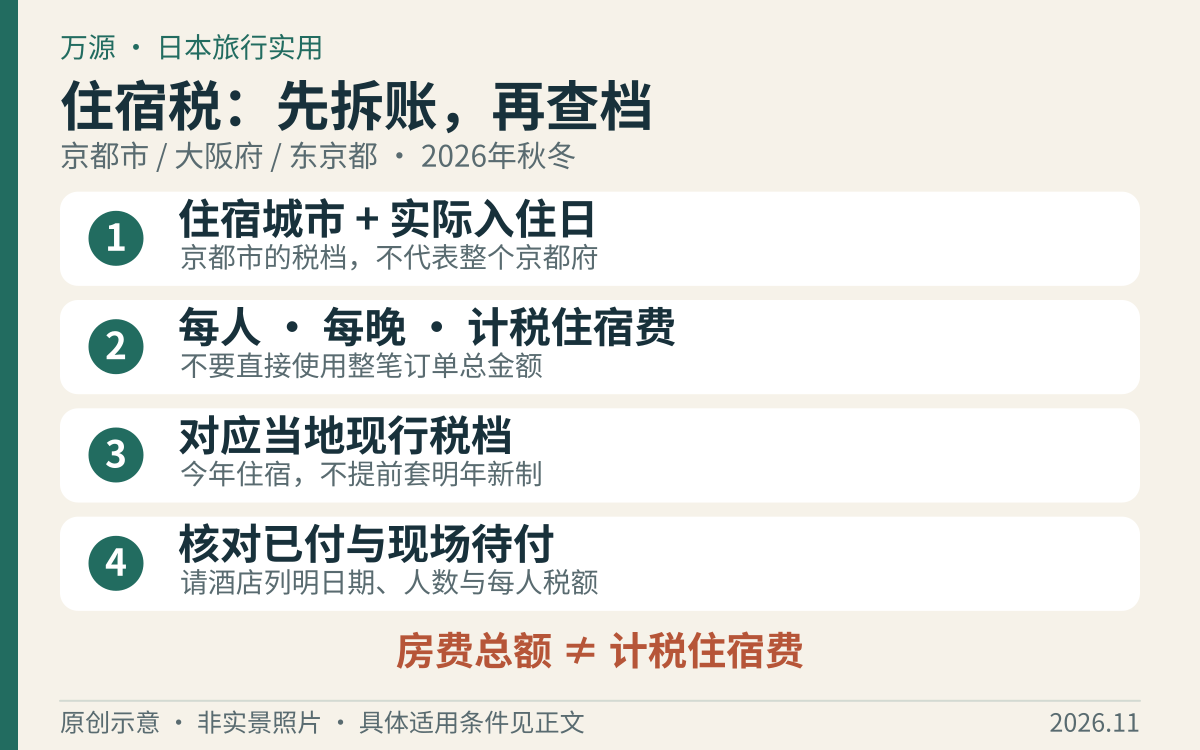
本文目录
11月至12月去日本赏枫或看灯光,酒店订单显示“已付款”,不一定代表住宿税也已付清。判断前台追加金额是否合理,关键不是看一晚房间总价,而是看住宿所在地、实际入住日期、每人每晚的计税住宿费,以及订单是否代收当地税。京都、大阪和东京的规则不同,不能照着同一张旧表计算。
先拆账单:不是把订单总额乘一个税率
建议在行程表给每家酒店增加四栏:住宿日期、入住人数、计税住宿费、住宿税已付/待付。早餐、晚餐、消费税和住宿税不要混在一起;基本住宿费对应的服务费也不能一概扣掉。
例如东京官方将基本住宿费及其服务费计入税基,食事等其他服务与消费税等不计入。京都还明确列出清扫、寝具、入浴、寝衣等住宿相关收费;大阪的清扫费也在计税项目中。因此,“清扫费”“含服务费”的订单不能只拿页面最醒目的房价估算。含餐套餐应请酒店给出计税用金额,不自行猜早餐值多少钱。东京住宿税问答、大阪计税项目说明
一间双床房住两人,不能直接把整间房费当成每人的税基;但有成人、儿童、加床等不同收费时,也别一律平均分。让酒店确认各人的分配金额,再逐晚计算,尤其留意周末涨价使其中一晚跨档的情况。
京都市:2026年3月起已改成五档
以下为京都市内、2026年3月1日起住宿适用的每人每晚标准,不代表整个京都府。计税住宿费不含餐费和消费税等,但含应计入的服务费及住宿相关费用。京都市现行税档与税基
| 每人每晚计税住宿费 | 每人每晚住宿税 |
|---|---|
| 未满6,000日元 | 200日元 |
| 6,000至未满20,000日元 | 400日元 |
| 20,000至未满50,000日元 | 1,000日元 |
| 50,000至未满100,000日元 | 4,000日元 |
| 100,000日元及以上 | 10,000日元 |
这是按所在档收定额,不是累进税。 普通付费住宿即使每人不足6,000日元也有200日元这一档,不能套用东京的低价免税门槛。旧攻略的“最高1,000日元”已经不适用于今年秋冬。京都市税率调整及实施日期
还有一个容易低估的情况:平台积分抵扣不一定降低税基。京都区分酒店自身折扣与第三方平台积分等付款方式,后者可能仍按抵扣前金额判断。若订单刚好在20,000日元等档位附近,发给酒店的是折扣与付款完整明细,不只是一张信用卡扣款截图。
大阪府:别再用7,000日元起征的旧表
大阪府自2025年9月1日住宿起采用以下标准,2026年秋冬也应查这张新表:每人每晚计税住宿费未满5,000日元不课税;5,000至未满15,000日元收200日元;15,000至未满20,000日元收400日元;20,000日元及以上收500日元。大阪府税档与适用日期
不要因为在京都只付200日元,就认为下一晚大阪也一样。例如酒店确认大阪两名成人各自的计税住宿费为16,000日元,则当晚住宿税合计为800日元。这个例子只演示税档,不是任何酒店或万源的报价。
家庭同行也不能默认“儿童免税”:大阪官方按儿童实际计税住宿费是否达到门槛判断;修学旅行等有专门豁免条件,普通亲子度假不能自行套用。免费添寝、只收餐费或加床收费怎样归类,应把实际套餐交给酒店核对。
东京:3%新制不是今年11月就开始
2026年11至12月,东京现行规则仍是每人每晚税前计税住宿费未满10,000日元不课税,10,000至未满15,000日元收100日元,15,000日元及以上收200日元。现行课税设施范围也不能直接套成所有类型的短租住宿。
东京公布的3%制度与13,000日元免税门槛,适用的是2027年4月1日起的住宿,并同时调整课税设施范围。看到新制新闻,先找实施日期;不要提前用于今年秋冬,也不要把今天的定额表长期保存到明年继续用。东京都新制实施公告
已付款仍被收税,怎样问才有效
办理入住前,把订单中“包含税费”“不含当地税”“到店支付”等原文展开保存。到店有差异时,可请前台逐项列出:哪天、几个人、每人的计税金额、每人税额、平台是否已收。不要只问“我不是付过了吗”,也不要仅凭账单出现第二个“税”字就断定重复收费。
住宿税、消费税与温泉地可能另收的入汤税是不同项目;本表只解决住宿税,不拿一个税名替另一个税名解释。最终保留列项账单,发现平台代收信息与酒店记录不符,再凭同一份资料向双方核对。
订含餐旅馆时,可结合一泊二食预订检查把餐食、寝具和费用拆清;有加床或多人入住,先看日本酒店房型与入住人数。预算按真实入住方案算,比单看“每房低价”更可靠。
核验日期:2026年11月3日(日本时间)。 本文用于旅行预算核对;具体税基、减免与收款方式由住宿设施依当地制度确认。